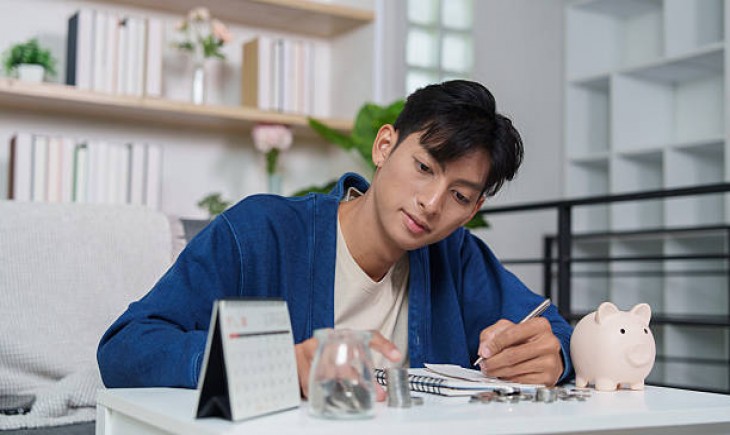
Tips investasi untuk karyawan gaji UMR. (Foto: iStockphoto/Worawee Meepian)
Radarsuara.com - Kenaikan biaya hidup sering kali membuat karyawan dengan gaji UMR kesulitan menyisihkan uang untuk investasi. Pengeluaran seperti biaya makan, transportasi, tempat tinggal, hingga kebutuhan bulanan terkadang menghabiskan sebagian besar pendapatan.
Namun, kondisi tersebut bukan alasan untuk menunda perencanaan keuangan. Dengan strategi yang tepat, karyawan tetap bisa mulai berinvestasi secara bertahap tanpa harus mengorbankan kebutuhan pokok. Ada beberapa langkah yang dapat dilakukan agar penghasilan bulanan lebih produktif.
1. Evaluasi Penghasilan dan Pengeluaran Bulanan
Langkah pertama sebelum memulai investasi adalah mengetahui kondisi keuangan pribadi. Catat seluruh penghasilan yang diterima setiap bulan, kemudian kelompokkan pengeluaran berdasarkan kebutuhan pokok, kewajiban, dan keinginan.
Misalnya, seorang karyawan menerima gaji Rp5 juta per bulan. Penghasilan tersebut dapat dialokasikan untuk kebutuhan makan, transportasi, tempat tinggal, tagihan, tabungan, dan investasi. Dengan pencatatan yang teratur, seseorang dapat mengetahui berapa uang yang benar-benar bisa disisihkan tanpa mengganggu kebutuhan sehari-hari.
Evaluasi ini juga membantu menemukan pengeluaran yang sebenarnya bisa dikurangi, seperti terlalu sering membeli makanan di luar, berlangganan layanan yang jarang digunakan, atau belanja impulsif.
2. Tentukan Anggaran Khusus untuk Investasi
Setelah mengetahui kondisi keuangan, tentukan nominal yang bisa dialokasikan untuk investasi setiap bulan. Karyawan dengan gaji UMR tidak perlu memaksakan diri mengikuti nominal investasi orang lain karena setiap orang memiliki kebutuhan dan tanggungan berbeda.
Sebagai contoh, apabila penghasilan bulanan sebesar Rp5 juta, seseorang dapat mencoba menyisihkan Rp100.000 hingga Rp250.000 untuk investasi. Nominal tersebut bisa disesuaikan kembali berdasarkan kondisi keuangan.
Hal terpenting adalah menjaga konsistensi. Menginvestasikan uang dalam jumlah kecil secara rutin lebih realistis dibandingkan memaksakan nominal besar yang justru membuat keuangan bulanan terganggu.
3. Siapkan Dana Darurat Sebelum Berinvestasi Besar
Dana darurat merupakan salah satu bagian penting dalam perencanaan keuangan. Uang ini digunakan untuk menghadapi kebutuhan mendesak, seperti kehilangan pekerjaan, biaya kesehatan, atau kerusakan kendaraan yang digunakan untuk bekerja.
Bagi karyawan dengan penghasilan terbatas, dana darurat dapat dikumpulkan secara bertahap. Sebagai langkah awal, targetkan dana untuk memenuhi kebutuhan pokok selama satu bulan, kemudian tingkatkan hingga mencapai tiga sampai enam bulan pengeluaran sesuai kondisi dan jumlah tanggungan.
Dana darurat sebaiknya ditempatkan pada instrumen yang mudah dicairkan dan memiliki risiko rendah. Dengan begitu, seseorang tidak perlu menjual investasi jangka panjang ketika menghadapi kebutuhan mendesak.
4. Pilih Instrumen Investasi Sesuai Kemampuan
Ada berbagai instrumen investasi yang dapat dipilih oleh karyawan dengan gaji UMR. Setiap instrumen memiliki karakteristik, potensi keuntungan, dan risiko yang berbeda.
Beberapa pilihan yang dapat dipelajari oleh pemula antara lain:
-
Reksa dana pasar uang: Menginvestasikan dana pada instrumen pasar uang dan surat utang dengan jatuh tempo pendek. Produk ini dapat dipertimbangkan untuk tujuan jangka pendek dengan tetap memperhatikan risiko.
-
Reksa dana pendapatan tetap: Sebagian besar portofolionya ditempatkan pada surat utang. Instrumen ini memiliki risiko fluktuasi nilai dan lebih sesuai dipelajari untuk tujuan investasi menengah.
-
Emas: Dapat menjadi salah satu pilihan untuk diversifikasi aset dan tujuan jangka panjang. Namun, harga emas tetap mengalami perubahan sehingga tidak selalu memberikan keuntungan dalam waktu singkat.
-
Surat Berharga Negara (SBN): Instrumen investasi yang diterbitkan pemerintah, seperti ORI, SR, SBR, dan ST. Pembelian dilakukan melalui mitra distribusi resmi ketika masa penawaran dibuka.
-
Saham: Memberikan kesempatan bagi investor untuk memiliki sebagian kepemilikan perusahaan. Namun, harganya dapat mengalami fluktuasi cukup tinggi sehingga membutuhkan pemahaman dan kesiapan menghadapi risiko.
Bagi pemula dengan modal terbatas, reksa dana dapat menjadi salah satu alternatif untuk mulai mengenal investasi. Pastikan memahami produk yang dipilih, termasuk biaya, risiko, dan jangka waktu penempatan dana.
5. Manfaatkan Investasi Otomatis Setiap Menerima Gaji
Salah satu tantangan dalam berinvestasi adalah menjaga konsistensi. Tidak sedikit orang yang berniat menyisihkan uang pada akhir bulan, tetapi akhirnya tidak memiliki sisa penghasilan karena sudah digunakan untuk berbagai kebutuhan.
Untuk menghindari kebiasaan tersebut, karyawan dapat menerapkan sistem investasi otomatis setiap menerima gaji. Sisihkan nominal yang telah ditentukan sejak awal sebelum uang digunakan untuk pengeluaran lainnya.
Sebagai contoh, apabila seseorang mengalokasikan Rp150.000 setiap bulan, dalam satu tahun total dana yang disetorkan mencapai Rp1,8 juta, belum termasuk hasil pengembangan investasi maupun perubahan nilai aset.
Cara ini membantu membangun kebiasaan investasi sekaligus mengurangi risiko menggunakan uang yang seharusnya disimpan.
6. Hindari Utang Konsumtif dan Investasi dengan Uang Pinjaman
Karyawan dengan gaji UMR perlu berhati-hati dalam mengelola utang. Cicilan barang konsumtif, penggunaan kartu kredit yang tidak terkontrol, serta pinjaman online dapat mengurangi kemampuan menyisihkan uang untuk investasi.
Sebelum menambah alokasi investasi, prioritaskan pembayaran kewajiban yang memiliki bunga atau biaya tinggi. Jangan menggunakan pinjaman untuk membeli saham, emas, atau aset lainnya hanya karena berharap memperoleh keuntungan lebih besar.
Investasi seharusnya menggunakan dana yang memang tersedia setelah kebutuhan pokok dan kewajiban terpenuhi. Dengan demikian, seseorang tidak perlu menanggung tekanan finansial ketika nilai investasinya mengalami penurunan.
7. Tetapkan Tujuan dan Jangka Waktu Investasi
Investasi akan lebih terarah apabila memiliki tujuan yang jelas. Karyawan perlu menentukan alasan mengapa mereka mulai menginvestasikan uang, apakah untuk membeli rumah, mempersiapkan biaya pendidikan, membangun dana pensiun, atau mencapai kebebasan finansial.
Tujuan tersebut juga menentukan instrumen yang sebaiknya dipilih. Kebutuhan dalam waktu dekat sebaiknya tidak ditempatkan pada instrumen dengan risiko fluktuasi tinggi. Sebaliknya, tujuan jangka panjang memberikan ruang untuk mempertimbangkan instrumen yang memiliki potensi pertumbuhan lebih besar dengan risiko yang sesuai.
Selain itu, lakukan evaluasi secara berkala untuk melihat perkembangan dana, konsistensi setoran, dan kesesuaian investasi dengan kondisi keuangan terbaru.
Memulai investasi dengan gaji UMR membutuhkan kedisiplinan dalam mengelola penghasilan dan menentukan prioritas keuangan. Besarnya nominal bukan satu-satunya faktor yang menentukan keberhasilan investasi, tetapi juga konsistensi, pemahaman terhadap risiko, dan kesesuaian instrumen dengan tujuan keuangan.
Karyawan dapat memulainya dari nominal kecil, membangun dana darurat, mengurangi pengeluaran yang tidak diperlukan, serta memilih produk investasi yang legal dan diawasi Otoritas Jasa Keuangan (OJK) sesuai ketentuan yang berlaku.
Komentar
You must login to comment...Be the first comment...